みなさんこんにちは、FP塾講師の狩野です。中小企業の社長さんが相続を考えるときに気を付けるべきことをシリーズでお届けしています。前回は自社株について取り上げました。自社株が持つ「株主としての権利」と「相続財産」という2つの側面に焦点を当てました。自社株が事業関係者以外に引き継がれてしまうと、少数株主の権利を主張されてかなり面倒な状況になることはご理解いただけたと思います。今回は自社株の続きとして、「自社株をどう移転するか」について取り上げます。移転には様々な方法があり、渡す相手も渡し方も1つではありません。全体像を押さえれば、社長に対する提案の幅が大きく広がります。
 自社株を渡す後継者は誰?
自社株の移転をオーナー経営者から後継者に直接引き継ぐ(これを直接承継といいます)場合、まず「誰に承継するか」という後継者の選択肢は大きく次の3つに分かれます。
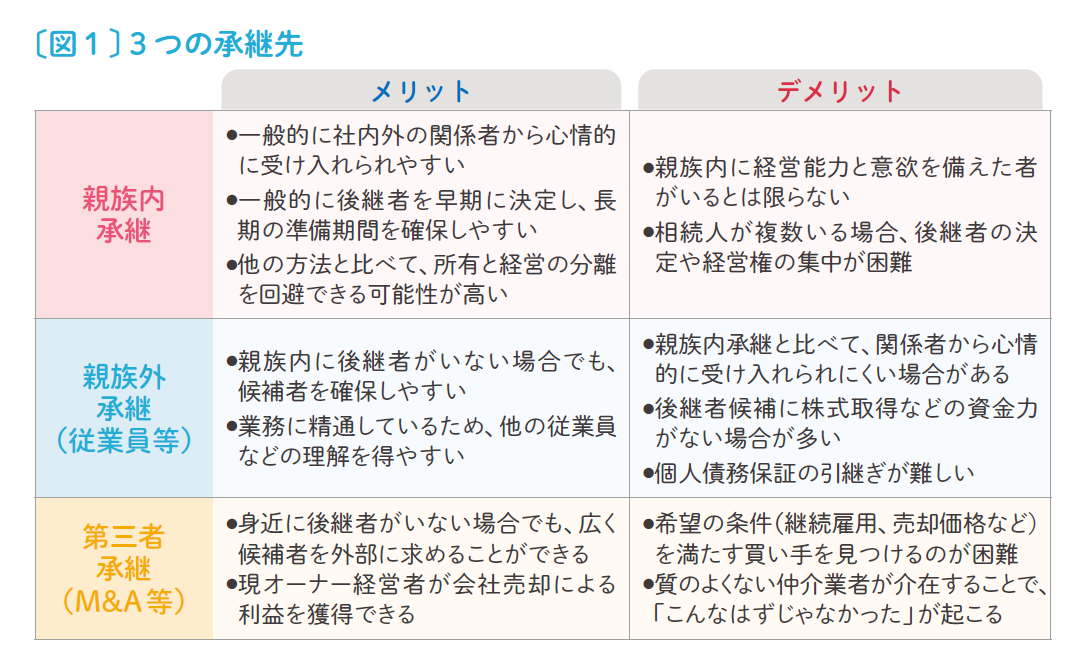
①親族内承継:子や配偶者など、経営者の身内に承継する
②親族外承継:たたき上げの役員・従業員など親族以外の社内の人材に承継する
③M&A(社外への引継ぎ):第三者である社外の企業等に承継する
これらの3つはそれぞれメリットとデメリットが異なります。〔図1〕中小企業の場合、取れる選択肢は多くないですが、社長の状況に応じて、投げかける言葉を変えられるようにしましょう。かつては「後継者=子ども」という親族内承継が当たり前でした。しかし、近年は少子化や価値観の多様化により、必ずしも親族に適任者がいるとは限らなくなっています。後継者選びの段階から、親族外やM&Aも視野に入れて考えることがこれからの事業承継では必要になってきます。
自社株の渡し方には何がある?
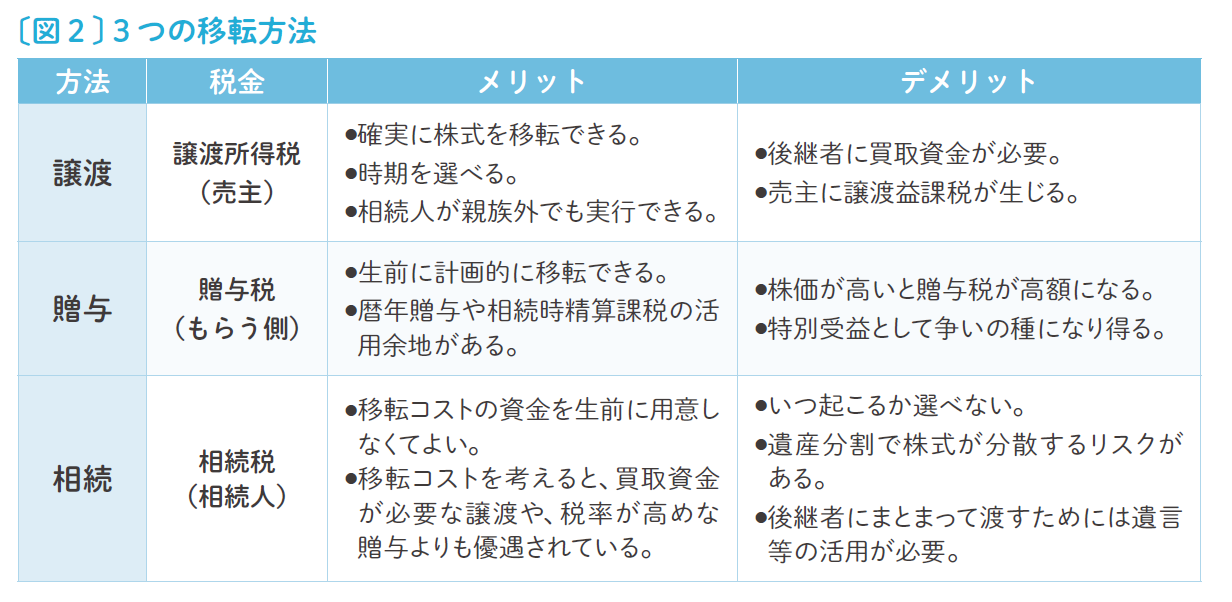
自社株を直接承継する場合、移転方法は大きく3つに分かれます。
①譲渡(売買):後継者が対価を支払って株式を買い取る
②贈与(無償譲渡):社長が生前に無償で株式を後継者に渡す
③相続:社長の死亡により相続人に株式が承継される
この3つの移転方法はコスト負担やかかる税金の種類が異なります。〔図2〕かつて親族内承継が主流だった時代には、「贈与」「相続」によって株式を移転する選択肢が取りやすかったのですが、親族外承継やM&Aも視野に入れるこれからの時代においては、対価のやり取りを伴う「譲渡」を軸に考える必要が出てきました。譲渡であれば、親族であるかどうかを問わず、後継者に確実に株式を移転できます。また、経営者にとっては株式が現金化されるため、その資金を老後資金や他の相続人への分配原資に充てることもできます。しかし、後継者側に「買取資金をどう用意するか」という課題は残りますので、そのための対策を考える必要が出てきます。
間接承継という選択肢
ここまで経営者から後継者へ直接株式を引き継ぐ直接承継を解説してきました。しかし、自社株の移転先は後継者本人だけではありません。後継者以外の受け皿を経由して株式を移転する方法を「間接承継」と呼ぶことがあります。代表的なものに次のような手法があります。
❶金庫株(自己株式の取得):発行会社自身が株式を買い取る
❷持ち株会社(ホールディングス化):新たに設立した会社に株式を集約する
❸従業員持株会や資産管理会社など:安定株主に株式を保有させる
これらは、後継者個人に資金力がない場合や、株式の分散を防いで安定株主を確保したい場合などに有効です。今回は、この間接承継の中から、生命保険と相性がよい「金庫株」を取り上げます。
金庫株の概要
金庫株とは、発行会社が自社の株式を買い取り、自ら保有する自己株式のことをいいます。会社が自社株を買い取って、いわば会社の金庫にしまっておくイメージから、こう呼ばれています。かつて商法では自己株式の保有は原則禁止されていましたが、平成13年の商法改正によって、現在は原則自由に取得・保有できるようになっています。事業承継の場面では、経営者の相続によって後継者以外の相続人に自社株が渡ってしまったようなケースでも、会社がその株式を買い取ることで、株式の分散を防ぐことができます。また、自社株を相続した後継者が、相続税の納税資金を捻出するために、その一部を会社に買い取ってもらうという使い方もできます。
金庫株には、相続の場面で使える税務上の特例もあります。通常、個人株主が非上場株式を発行会社に売却すると、売却代金のうち、利益とみなされる部分(資本金等の金額を超える部分)は「みなし配当」として総合課税の対象となり、所得税・住民税の合計で最大55%となります。しかし、相続により取得した非上場株式を、相続開始後3年10か月以内に発行会社へ譲渡した場合は、みなし配当ではなく、譲渡益全体が譲渡所得(申告分離課税、税率20・315%)として扱われる特例があります(一定の要件があります)。
一方で、金庫株の実行にはいくつか留意点もあります。その一つが財源規制です。無尽蔵に金庫株として買い取れれば、後継者の資金難を援護することができますが、金庫株は会社のキャッシュが外に流出することでもあるので、その結果、会社の資金繰りが厳しくなると本末転倒です。そこで、金庫株として買い取れる上限が定められています。それが財源規制と呼ばれており、自己株式は、「分配可能額」の範囲でしか行えません(会社法第461条)。分配可能額は法律で細かく定められていますが、平たく言えば利益剰余金、いわゆる内部留保に当たる部分です。出資した資本金に食い込んでまで自己株式を買い取ることはできません。また、純資産が300万円を下回る場合も取得できません。したがって、それなりに利益の蓄積がある会社でなければなりません。
次に、買取資金の問題があります。財源規制の問題をある程度クリアしたとしても、会社に現金がなければ実行できません。とはいえ、会社の中において現金は会社の血液として日々活用されています。商品の仕入れの支払いに使われたり、設備投資に充てて事業を拡大したりと、むしろ日々の経営で使われていくので、日頃から必要以上に現金が滞留している中小企業は多くありません。しかし、経営者の万一は突然訪れます。そこで、生命保険です。
金庫株を実行するための生命保険提案
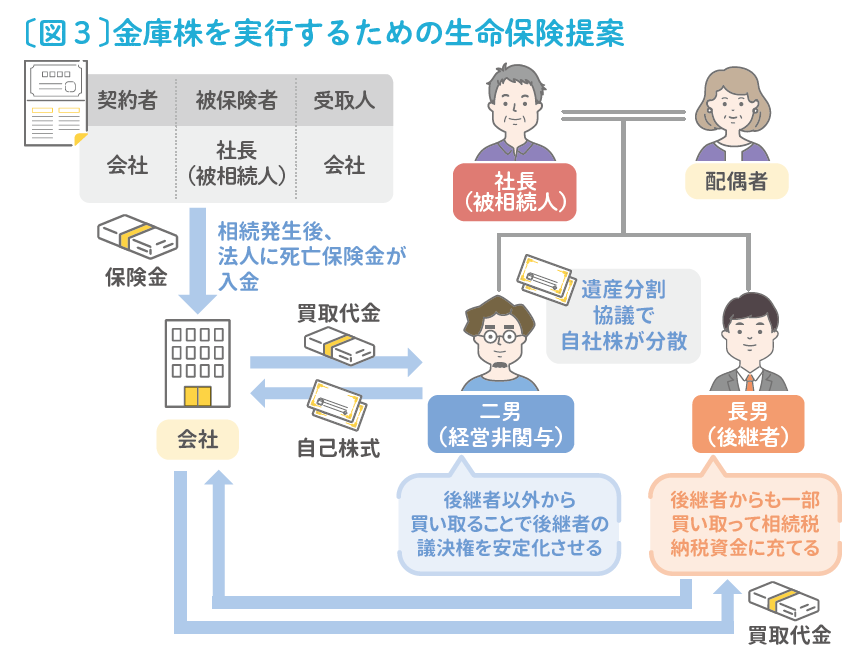
社長の急な相続に備えて、会社に買取資金を準備するために生命保険を活用します〔図3〕。会社を契約者・死亡保険金受取人、経営者を被保険者とする生命保険に加入します。経営者に万一のことがあった際、会社は死亡保険金を受け取り、これを相続人からの自社株買取(金庫株)の原資に充てることができます。この仕組みには次のような利点があります。
1|相続という不確実なタイミングに合わせ、必要な買取資金を確実に準備できる
2|相続人は、換金しにくい自社株を現金化でき、相続税の納税資金や遺産分割の原資に充てられる
3|会社は分散した株式を回収でき、後継者の経営基盤を安定させられる(金庫株は議決権がないため、実質的な後継者の議決権割合を高めることが可能)
なお、金庫株には前述したみなし配当課税や財源規制など、税務・会社法上の要件が数多くあります。また、自社株の評価方法も、通常の財産評価基本通達で定められた方法を一部修正する必要が生じることがありますので、実行にあたっては必ず顧問税理士等の専門家に相談のうえで進めてください。私たち保険募集人は、その中で「買取資金を確実に準備する」という側面で経営者の事業承継を支えていきましょう。社長は普段、目の前の業務に忙しく、なかなか将来の事業承継までは気が回りませんので、どんな選択肢があるのか知らない社長も多いです。そこで私たちが直接承継だけでなく、間接承継までの選択肢も提示し、社長に考えるきっかけをご提供するだけでもお客様からの信頼度は高まります。ぜひ、社長に積極的に声をかけられるようになりましょう。