


みなさんこんにちは、FP塾講師の狩野です。中小企業の社長さんが相続を考える時に気を付けるべきことをシリーズでお届けしています。先月より、社長さんが避けて通れない「事業用財産をどう次世代に引き継ぐか」を取り上げています。前回は事業用の不動産について取り上げましたが、今回からは中小企業の非上場株式(以下、「自社株」という)について取り上げます。ただ、初学者の方にとっては自社株、ひいては事業承継についてハードルが高い部分もあるため、一般的な範囲でご説明します。もし、ご興味が湧いたら専門家のセミナー等をご受講ください。
セミナーを検索すると、「相続・事業承継セミナー」という名称が多く見受けられます。それくらい自社株は、相続と事業承継の双方に関係の深い内容となっています。そこで、まずは事業承継の全体像について焦点を当てたいと思います。
 事業承継の基本
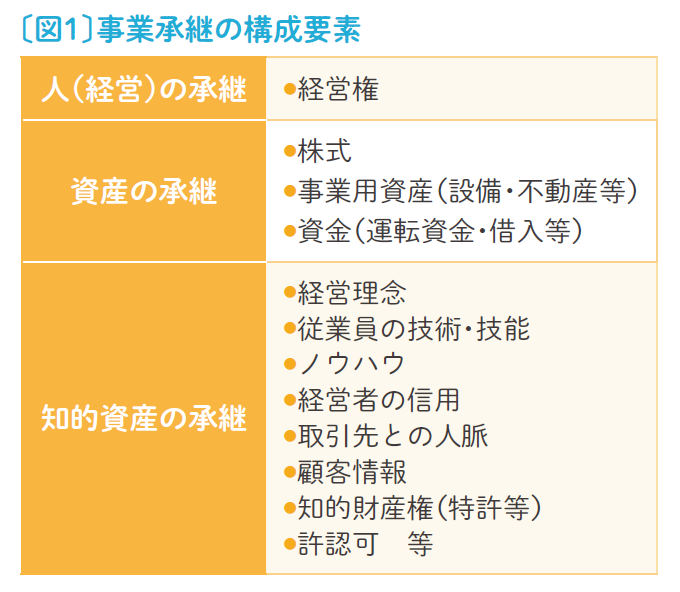
事業承継という言葉はよく耳にしますが、具体的には「何」を次世代に引き継ぐことなのでしょうか。そこを意識できている経営者は、意外と多くありません。中小企業庁「事業承継ガイドライン(第3版)」では、事業承継とは、現経営者から後継者へ事業のバトンタッチを行うことであり、承継の構成要素として「人(経営)の承継」「資産の承継」「知的資産の承継」の3つが示されています〔図1〕。
● 人(経営)の承継
経営権そのものの承継。後継者を誰にするか、どう育成するかという、事業承継の中核となる要素。
● 資産の承継
自社株や事業用資産、資金等の承継。相続税等の税負担が絡む要素。
● 知的資産の承継
経営理念、従業員の技術・技能、ノウハウ等、目に見えないが、企業の競争力の源泉となる資産の承継。
これら3つの要素のうち、私たち保険募集人が直接的に関与できるのが「資産の承継」です。とりわけ、資産の移転には次のようなリスクが伴います。
● 後継者に多額の相続税・贈与税等が発生し、納税資金が不足する
● 経営者の急な相続により、承継の準備が整わないまま資産が分散する
● 後継者以外の相続人との間で、遺産分割をめぐる争いが生じる
これらは、いずれも「お金」で一定程度解決の道筋をつけられるリスクです。生命保険は、こうした資産承継に伴うリスクに対して、必要なタイミングで必要な資金を用意する「保障」を提供できます。事業承継の全体像を理解した上で、「資産の承継」の部分で自分たちがどう貢献できるかを意識してみましょう。
自社株の基本
資産の承継の中心となるのが「自社株」です。自社株には、性質の異なる2つの側面があります。この両面を理解しておくことが自社株対策の出発点です。
❶株主としての権利という側面
1つ目は、株式が持つ「権利」としての側面です。株式を保有するということは、その会社に対する議決権をはじめとした権利を持つということです。上場企業の株主総会で個人投資家が意見するという構図をニュース等でご覧になったことがある方もいらっしゃると思いますが、非上場会社でも株式が持つ権利は同様です。株主は、株主総会において議決権を通じて、取締役の選任や解任等といった会社の決定事項に関与できます。もし、議決権の過半数を保有していれば普通決議について、3分の2以上を保有していれば特別決議について、大きな影響力を持つことになります。
一般的に中小企業では、身内で大半の株を保有していることが多く、社長の一存で物事が決まることも多いため、普段はその重要性を意識されることがありません。相続が起こり、遺産分割でもめ、自社株が相続人に分散した時に初めて問題が表面化します(後述)。つまり、自社株は単なる財産ではなく「会社の経営権そのもの」を表しているため、後継者が安定して経営を行うためには、後継者に議決権を集中させ、後継者が経営権を確実に掌握できるようにすることが不可欠です。
1株からでもできること
(少数株主の権利)
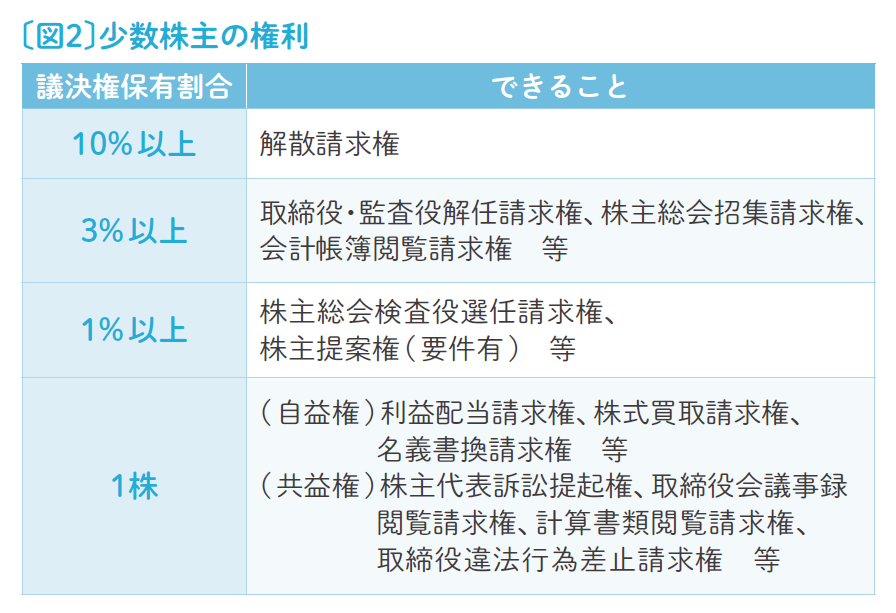
前述した通り、自社株が意思決定者にまとまっていれば特に問題はありませんが、相続等の事情により、株が分散した場合に、問題が起こる場合があります。株式を1株でも保有していれば行使できる権利があり、さらに一定の割合を保有していれば経営に対してさまざまな権利を行使することができてしまいます。少数株主の権利としては次のようなものがあります〔図2〕。
1株からでも配当を請求できたり(利益配当請求権)、役員の責任を追及すること(株主代表訴訟提起権)ができます。また、議決権の1%以上を保有していれば議案の提案が、3%以上を保有していれば帳簿閲覧請求等ができるようになります。経営に関与しない少数株主でも、3%の議決権を持てば会社の帳簿を見せるよう請求ができてしまうと、経営陣にとっては無視できない存在となります。「少ししか株を持っていないから問題ない」という思い込みは危険です。
この事実を踏まえると、相続等により自社株が分散するのは大きなリスクになる可能性があります。経営者に相続が発生し、後継者である子ども以外にも自社株が分散した場合に後継者が安定的な経営に必要な議決権割合を確保できない可能性も出てきます。仮に後継者が議決権の3分の2以上を確保できなくなれば、定款変更等の特別決議について単独で主導することが難しくなり、過半数を確保できなくなれば、役員選任等の普通決議についても、他の株主の影響を受けることになります。このような事態を防ぐには、生前のうちに後継者へ計画的に株式を集約しておくことが理想です。しかし、現実には株価が高くて移転に多額の資金が必要だったり、対策が整わないうちに相続が発生することも考えられます。万一に備えて生命保険で資金を準備しておくことが必要となります。
❷財産(相続財産)としての側面
2つ目は、株式が持つ「財産」としての側面です。自社株は、経営者個人の財産であり、相続が発生すれば、原則として相続財産となります。この点は上場株式と同じです。しかし、上場株式と異なり、非上場である中小企業の自社株は市場で売買できません。それにもかかわらず、業績のよい会社ほど株価評価が高くなり、額面や資本金の額をはるかに超える評価額となることがあります。
その結果、「換金できないのに高額な相続財産」として相続税の課税対象となり、後継者に重い納税負担がのしかかります。手元に納税資金がなければ、銀行等から借金せざるを得ないケースも考えられます。そこで生命保険です。
自社株の移転コストを
生命保険で準備する
自社株の承継には、相応のコストがかかります。生前に後継者へ移転する場合は贈与税や買取資金が、相続で移転する場合は相続税が発生します。これらの移転コストや分散した株式を買い集めるための資金をあらかじめ準備しておくことが、自社株対策のひとつとなります。それらの資金を生命保険で準備します。
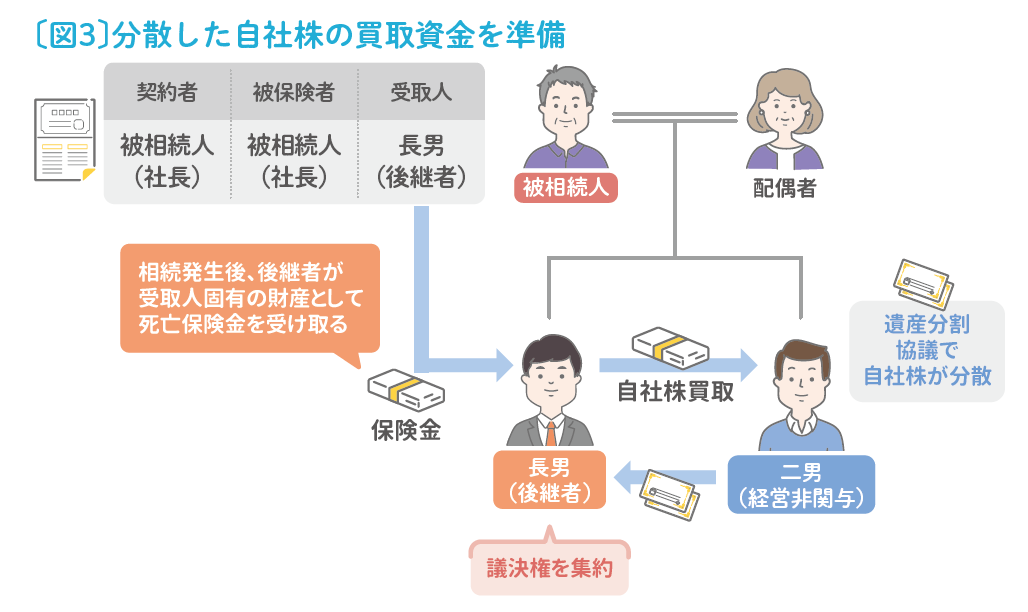
まず、最も注意すべきは経営者が急に亡くなり、自社株が複数の相続人に分散してしまうケースです。会社を引き継ぐ相続人に集約されるのが理想ですが、一般的に、事業用資産は相続財産の中でも大きな割合を占め、その事業用財産が特定の相続人に集中することで、遺産分割のバランスが大きく崩れ、他の相続人から不満が出ることも珍しくありません。よって、仮に後継者以外の相続人に自社株が分散してしまっても、後から買い取るための資金をあらかじめ準備しておきます。買取には主に2つの方法があります。1つは後継者個人が買い取る方法〔図3〕、もう1つは発行会社が買い取る方法(金庫株)です。金庫株は次回に取り上げます。後継者個人が買い取る場合、後継者を受取人とする生命保険の死亡保険金を、他の相続人が取得した株式の買取資金に充てます。もしくは、法人保険で準備しておき、死亡退職金を後継者に支払うことで買取資金を準備する方法もあります。こうすることで後継者に議決権を集約することができます。
今回は、自社株対策の導入として、事業承継の基本と自社株の二面性を整理しました。事業承継の話はとっつきにくい内容だったかもしれませんが、社長の高齢化に歯止めがかからない以上、準備が整わないまま社長の相続が急に発生することは十分考えられます。その時にご遺族の方が困らないために、生命保険で備えるようアプローチしていきましょう。
プロフィール
狩野 新平(かのう しんぺい)株式会社シャフト
CFP・1級FP技能士
信託銀行での資産運用相談・遺言コンサルティングや、外資系保険会社での法人・相続研修および法人・相続の案件相談業務を経て、現在FP塾の専任講師。保険FP向けに知っておきたい最新情報を毎月提供中。


