ひとり親世帯向けの補助金・給付金
日本におけるひとり親世帯は約134万世帯で、母子世帯がその大半を占めており、一般世帯に比べて年間就労収入が低い状況にあります。そこで、本稿では、ひとり親世帯が利用できる国からの補助金・給付金等の支援を中心に解説します。。
 生活基盤を支える経済的支援
●児童扶養手当
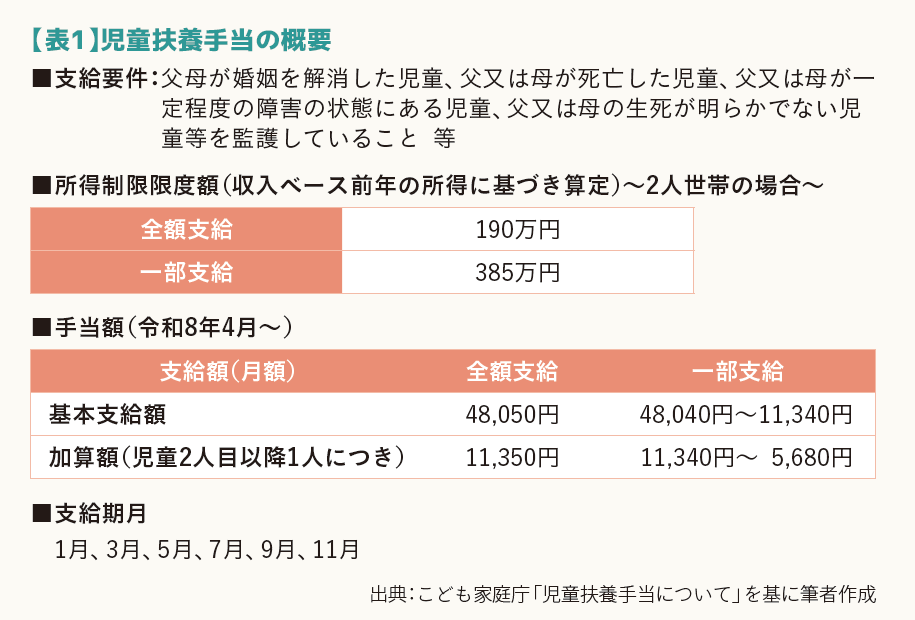
ひとり親世帯で養育される子どもの生活の安定のために支給されるものとして、児童扶養手当があります。18歳に達する日以後の最初の3月31日までの間にある子ども(障害児の場合は20歳未満)を養育している親などを対象として支給され、養育者の所得によって全額支給か一部支給か、または支給されないかが決まります。当手当の支給要件や支給額等については【表1】のとおりです。また、申請しないと支給が開始されないことや、毎年8月に「現況届」の提出が必要となることなどに注意が必要です。
●その他の経済的支援
ひとり親世帯に限った制度ではありませんが、児童手当も支給されます。児童扶養手当が支給される場合でも児童手当も併給可能です。また、雇用保険から支給される出生後休業支援給付金についても、要件を満たせばひとり親の方に対しても給付が行われます。
就労に関する支援
高等職業訓練促進給付金は、20歳未満の子を扶養するひとり親の方が、看護師・保育士・介護福祉士など就職に有利となる資格の取得を目指して養成機関で修業する期間の生活費を支援する制度です。養成機関で6か月以上のカリキュラムを修業すること、対象資格の取得が見込まれること、一定の所得水準を満たすこと、そして仕事または育児と修業の両立が困難であると認められることなどの要件を満たす方に給付されます。支給額は、訓練期間中は月額10万円(住民税課税世帯は月額70500円)が支給され、訓練を受けている期間の最後の1年間は、前述した金額に月額4万円が増額されます。訓練終了後には修了支援給付金として5万円(住民税課税世帯は25000円)も支給されます。また、高等職業訓練促進給付金を受給中に子が20歳に到達した場合も、引き続き同等の給付金が支給される高等職業訓練促進継続給付金が、令和8年度に新設されました。
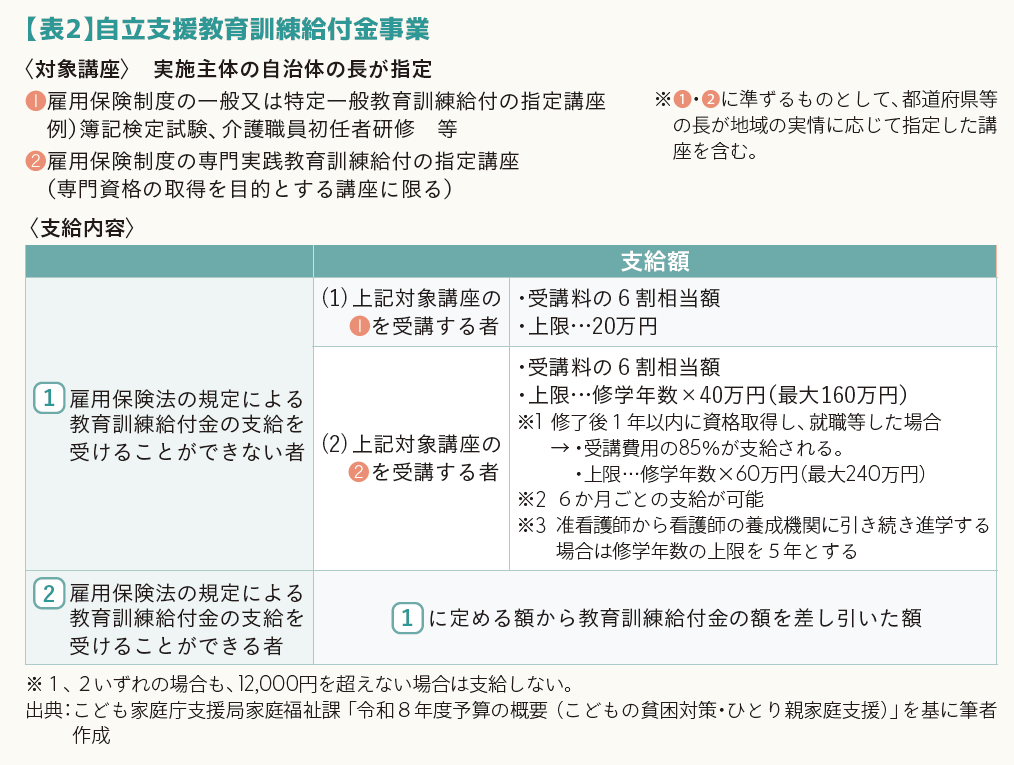
自立支援教育訓練給付金は、20歳未満の子を扶養するひとり親の方が、資格取得のために受講する講座の受講費等を補助する制度です。支給対象となるのは、母子家庭の母または父子家庭の父で、母子・父子自立支援プログラムによる自立に向けた計画の策定等を受けており、就業経験や技能・資格の取得状況、労働市場の状況などから判断して当該教育訓練が適職に就くために必要と認められる方です。また、受給中に子が20歳に到達した場合でも、受講を修了するまでは引き続き対象者とされます。対象講座や支給額については【表2】のとおりですが、受講料の6割相当額が支給されることが目安となります。ただし、受講予定の講座がお住まいの自治体から指定講座として認定されていない場合には、給付が受けられないため注意が必要です。
税制における支援
要件を満たすひとり親世帯の方は、ひとり親控除を受けることができます。所得税は35万円、住民税は30万円の控除がなされ、結果として税負担が軽減されます。ひとり親控除の対象となるのは、12月31日時点で婚姻をしていない人(未婚・離婚・死別を含む)または配偶者の生死が明らかでない人で、生計を一にする子(注)がいる、合計所得金額が500万円以下の方です。ただし、事実婚の状態にある人がいる場合には、ひとり親控除を受けることはできません。
まとめ
ひとり親世帯の方が利用できる国の補助金や給付金、各種支援制度には様々なものがあり、支援の充実も進められています。ひとり親世帯に限定された制度ではありませんが、授業料以外の教育費負担を軽減する高校生等奨学給付金や、住まいの確保を支援する住居確保給付金なども、一定の要件を満たせば利用できます。また、自治体独自のひとり親家庭等医療費助成や就学援助(小・中学生のお子さんが対象)といった支援も用意されています。まずは今回の記事を参考に、国やお住まいの自治体が提供する公式サイトなどで、利用できる制度を確認してみてはいかがでしょうか。
(注)「生計を一にする子」とは、他の方の同一生計配偶者または扶養親族に該当せず、所得の見積額(所得の見込み)が58万円以下(令和7年分までは48万円以下)の子をいいます。
Profile
川端 見子(かわばた まみこ)川端見子FP事務所代表
京都大学教育学部を卒業後、マネープランをほとんど立てないまま司法試験の勉強を始めたことをきっかけに「夢や目標の実現にはお金の計画が欠かせない」ことを痛感。その経験から、ライフプラン・キャリアプランと同様にマネープランの大切さを伝えるファイナンシャル・プランナー(CFP®1級FP技能士)として、全国の学校や大学、企業などで講義や研修を行い、金融経済教育の普及に取り組んでいる。