



補助金の採択を受けて設備投資に踏み切ったものの、かえって資金繰りが苦しくなることがあります。
支出と入金の時間差を資金計画に織り込んでいなかったことが原因です。
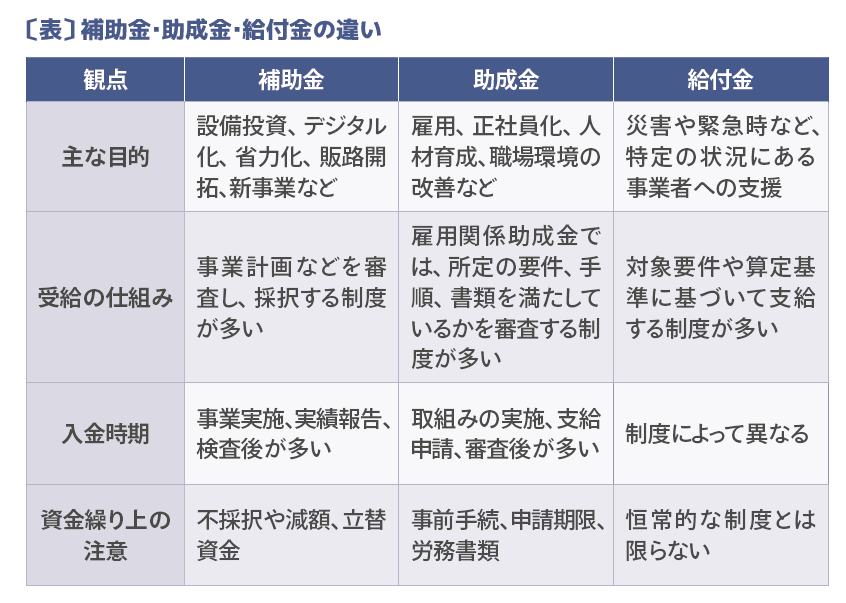
補助金・助成金・給付金は、要件を満たして適正に受給した場合は原則返済不要ですが、仕組みは大きく異なります。
本記事では、この3つの違いを整理し、資金繰りを守りながら活用する方法を解説します。
補助金で重要なのは、 支給額よりも入金時期
補助金・助成金・給付金の違いは〔表〕の通りです。
たとえば、600万円の設備を導入し、補助率3分の2、補助予定額400万円の補助金を申請するケースを考えると、資金の流れは次の〔図〕のようになります。
最終的な自己負担は200万円となりますが、設備代を支払う時点では600万円を用意しなければなりません。「400万円の補助金が出る」ことと「200万円だけ用意すればよいこと」は同じではない、という点です。
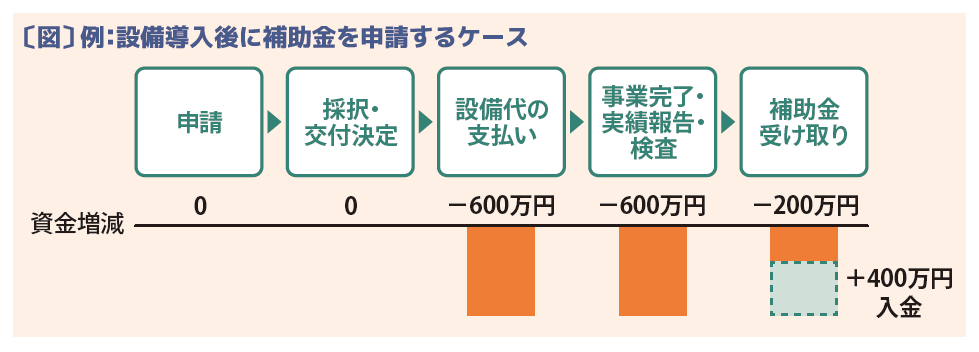
補助金は申請しても、必ず採択されるとは限りません。多くの制度では、採択後に交付申請を行い、交付決定を受けてから発注・契約・支払いをします。交付決定前の発注は補助対象外となる場合もあるため、公募要領の確認が必要です。
また事業完了後も、対象外経費や書類不足などがあれば、補助金額が減ることがあります。
なお、一部の補助金は概算払い等に対応していますが、原則は事業者による立替払いです。満額受給を前提とせず、入金までの最大立替額と、減額・不支給時の自己負担を資金計画に織り込む必要があります。
助成金は「後から申請すればよい」制度ではない
中小企業が利用する助成金には、正社員化、処遇改善、人材育成、雇用維持など、雇用・労務に関する制度が多くあります。補助金のような競争的な採択ではなく、要件を満たしているかを審査する制度が中心ですが、「条件に当てはまりそうだから自動的にもらえる」わけではありません。
制度によっては、取組み前に計画の作成・提出が必要です。たとえば正社員化などを支援するキャリアアップ助成金では、対象となる取組みを実施する日の前日までにキャリアアップ計画を作成し、提出することが必要です。正社員に転換した後で制度を知っても、原則として遡って利用できません。
支給申請では、就業規則や雇用契約書、賃金台帳、出勤簿などが確認されます。助成金は申請時だけ書類を整えるのではなく、日頃の適正な労務管理が重要です。
また、多くの雇用関係助成金は取組み実施後に申請するため、人件費や研修費は入金まで会社が負担します。直近の資金不足を補うための現金とは捉えない方がよいでしょう。
給付金は「常にある資金調達手段」ではない
事業者向けの給付金は、災害や緊急時など、特定の事情に応じて設けられる制度です。対象者や申請期間などは制度ごとに異なります。
給付金は恒常的な収入ではなく、必要なときに確認する「安全網」と捉えるべき制度です。給付金を前提に固定費を増やすと、制度終了後に資金繰りが悪化するおそれがあります。資金計画にあらかじめ組み込むものではなく、状況に応じて活用を検討しましょう。
自社に合う制度は、経営課題と資金の時期から逆算する
制度ありきで発想すると、本来必要のない設備や施策に手を出しかねません。
経営課題 ▸ 必要な施策 ▸ 支出額と支払時期 ▸ 利用できる制度 ▸ 入金までの資金調達方法の順で考えれば、制度は目的ではなく手段として有効に活用できます。代表的な目的別に整理すると、次のようになります。
● 設備投資、DX、新事業、販路開拓
▸▸ 補助金を検討する
● 採用、研修、正社員化、職場環境改善
▸▸ 助成金を検討する
● 災害や急激な経営環境の変化
▸▸ 利用可能な給付金・特例支援を確認する
● 給与、仕入れ、納税など直近の支払い
▸▸ 融資、返済条件の見直し、資金繰り改善を検討する
補助金・助成金は、事業や施策の最終的な負担を軽くするものです。一方、融資は、必要な時期に手元資金を確保するものです。
先ほどの設備投資の例で言えば、設備代600万円を融資や自己資金でいったん支払い、後から補助金400万円を受け取って負担を軽くする─この組み合わせが実務的な発想です。補助金の入金までを何でつなぐのか。この点まで設計してはじめて、補助金は資金繰りに生かせます。
申請前に確認したい5つのこと
補助金・助成金を資金繰りに組み込む前に、次の5点を確認しましょう。
● 制度がなくても、解決すべき経営課題と事業の必要性を説明できるか
● 発注、契約、支払いはいつから可能か
● 入金までに必要となる最大立替額はいくらか
● 不採択、不支給、減額となっても事業を継続できるか
● 申請、証拠書類の管理、実績報告を誰が担当するか
制度があるから設備を買うのではなく、経営課題の解決に必要な投資があり、その負担を軽くする手段として制度を選ぶ。この順序を逆にしないことが大切です。
補助金・助成金・給付金は、正しく使えば中小企業の挑戦を後押しし、負担を軽減させる有力な手段です。資金繰りまで十分に検討し、安全に活用していくことが重要です。
※本記事内で紹介している各制度は変更・終了となる場合があります。最新の情報をご確認ください。


